คู่มือการอ่านงบการเงินและวิเคราะห์หุ้นสำหรับมือใหม่แบบเข้าใจง่าย
โดยสรุปขั้นตอนและปัจจัยสำคัญที่ต้องเช็กก่อนตัดสินใจลงทุน ดังนี้ครับ
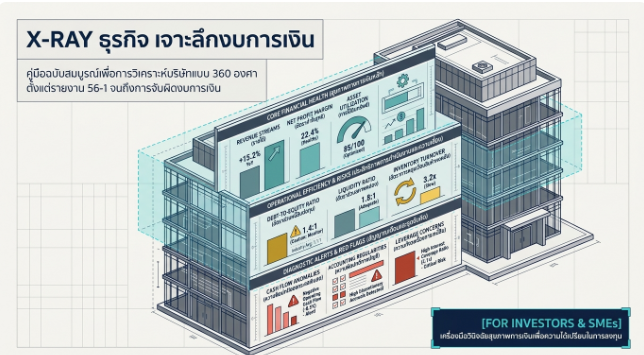
1. ด่านแรกที่ต้องเช็ก: รายงานผู้สอบบัญชี และ แบบ 56-1 One Report
ก่อนจะดูตัวเลขทางการเงิน นักลงทุนควรเริ่มต้นจากประตูกรองความน่าเชื่อถือ 2 จุดหลัก:
- รายงานความเห็นของผู้สอบบัญชี (Auditor Report): เป็นจุดคัดกรองคุณภาพงบการเงิน
- ประโยคที่ต้องมองหา (ข่าวดี): คำว่า “ไม่มีเงื่อนไข” หรือ “งบการเงินนี้ถูกต้องตามที่ควรในสาระสำคัญตามมาตรฐานการรายงานทางการเงิน” ซึ่งแสดงว่าข้อมูลถูกต้องและน่าเชื่อถือในระดับสูงสุด
- สัญญาณอันตราย (Red Flag): หากเจอคำว่า “ไม่แสดงความเห็น” หรือ “ไม่ถูกต้อง” หมายถึงงบการเงินมีปัญหาหนัก ตลาดหลักทรัพย์ฯ อาจขึ้นเครื่องหมาย SP ห้ามซื้อขาย นักลงทุนควรหลีกเลี่ยงทันที
- แบบ 56-1 One Report: รายงานประจำปีที่สรุปภาพรวมธุรกิจ ช่วยให้นักลงทุนเข้าใจว่าบริษัททำมาหากินอย่างไร รายได้มาจากไหน โมเดลธุรกิจและการเติบโตเป็นอย่างไร ปัจจัยความเสี่ยง ผลการดำเนินงานด้าน ESG รวมถึงคำอธิบายและการวิเคราะห์ของฝ่ายจัดการ (MD&A) ที่แจงเหตุผลเบื้องหลังการเปลี่ยนแปลงของตัวเลขทางการเงิน
2. ทำความเข้าใจ 3 งบการเงินหลัก
งบการเงินเปรียบเสมือนใบตรวจสุขภาพของบริษัท โดยแบ่งออกเป็น 3 งบสำคัญ:
1) งบแสดงฐานะการเงิน (Balance Sheet / งบดุล)
บอกฐานะ ความมั่งคั่ง และความมั่นคงของกิจการ ณ วันใดวันหนึ่ง (สมการ: สินทรัพย์ = หนี้สิน + ส่วนของผู้ถือหุ้น)
- สินทรัพย์คุณภาพ: ดูว่าบริษัทมีเงินสด ลูกหนี้การค้า สินค้าคงคลัง ที่ดิน และเครื่องจักร ที่พร้อมสร้างรายได้จริงมากน้อยเพียงใด
- สภาพคล่องเบื้องต้น: สินทรัพย์หมุนเวียนควรมีมากกว่าหนี้สินหมุนเวียน
2) งบกำไรขาดทุน (Income Statement)
บอกความสามารถในการทำมาหากินว่าบริษัททำธุรกิจเก่งหรือไม่ในช่วงเวลาที่ผ่านมา
- รายได้จากธุรกิจหลัก: บริษัทที่ดีควรมีรายได้จากการขายและบริการเติบโตอย่างต่อเนื่องสม่ำเสมอ
- ข้อควรระวังเรื่อง “รายได้/กำไรพิเศษ”: เช่น กำไรจากการขายที่ดินหรือการปรับโครงสร้างหนี้ รายการเหล่านี้เกิดขึ้นครั้งเดียว ไม่ใช่รายได้ยั่งยืนจากการดำเนินงานหลัก
3) งบกระแสเงินสด (Statement of Cash Flow)
บอกการหมุนเวียนของ “เงินสดจริง” ที่เข้าและออกจากบริษัท ซึ่งต่างจากงบกำไรขาดทุนที่ใช้เกณฑ์คงค้าง แบ่งเป็น 3 กิจกรรม:
- กระแสเงินสดจากกิจกรรมดำเนินงาน (CFO): ควรเป็น บวก (+) แสดงว่าการขายสินค้าและบริการสร้างเงินสดเข้าบริษัทได้จริง ไม่ใช่มีแต่ตัวเลขกำไรบนกระดาษ
- กระแสเงินสดจากกิจกรรมลงทุน (CFI): มักเป็น ลบ (-) ซึ่งถือเป็นเรื่องดี หากหมายถึงการจ่ายเงินสดไปซื้อเครื่องจักร ตึก หรือขยายกิจการเพื่อสร้างผลตอบแทนในอนาคต
- กระแสเงินสดจากกิจกรรมจัดหาเงิน (CFF): หากเป็น ลบ (-) แสดงว่าบริษัทนำเงินสดไปชำระคืนหนี้สิน หรือจ่ายเงินปันผลให้แก่ผู้ถือหุ้น
3. ปัจจัย & อัตราส่วนทางการเงินสำคัญในการวิเคราะห์หุ้น
1. การวิเคราะห์คุณภาพรายได้และวงจรเงินสด (Cash Cycle)
- ระยะเวลาเก็บหนี้ (DSO): คำนวณจาก
(ลูกหนี้การค้า ÷ ยอดขาย) × จำนวนวันเพื่อดูว่าบริษัทใช้เวลากี่วันในการเปลี่ยนยอดขายให้เป็นเงินสด - ตารางจัดชั้นอายุลูกหนี้ (Aging Report): ควรตรวจสอบในหมายเหตุประกอบงบว่า มีหนี้ค้างชำระเกิน 60–90 วันเพิ่มขึ้นหรือไม่ เพราะสัดส่วนหนี้ค้างนานที่สูงขึ้นอาจกลายเป็นหนี้สูญในอนาคต
2. ความสามารถในการทำกำไร
- อัตรากำไรขั้นต้น (Gross Profit Margin): ดูประสิทธิภาพการควบคุมต้นทุนผลิต
- อัตรากำไรสุทธิ (Net Profit Margin): วัดสัดส่วนกำไรสุทธิเทียบกับรายได้รวม ยิ่งสูงยิ่งดี
- อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE): วัดความสามารถของผู้บริหารในการนำเงินทุนของเจ้าของไปสร้างกำไร ควรเปรียบเทียบย้อนหลัง 5 ปีเพื่อดูความสม่ำเสมอ
3. ความเสี่ยงทางการเงินและสภาพคล่อง
- อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (D/E Ratio): คำนวณจาก
หนี้สินรวม ÷ ส่วนของผู้ถือหุ้นรวม- D/E ต่ำ (< 1 เท่า): ความเสี่ยงทางการเงินต่ำ กิจการใช้เงินตัวเองเป็นหลัก
- D/E สูง (> 2 เท่า): พึ่งพาเงินกู้สูง มีภาระดอกเบี้ยจ่าย
- การดูตามอุตสาหกรรม: D/E ที่เหมาะสมจะแตกต่างกันไปตามโมเดลธุรกิจ เช่น ธนาคาร จะมี D/E สูงเป็นปกติ (5–10 เท่า) เนื่องจากรับเงินฝากซึ่งถือเป็นหนี้สินมาปล่อยกู้, พลังงาน/อสังหาริมทรัพย์ มักอยู่ที่ 1.5–3 เท่าเนื่องจากใช้เงินลงทุนโครงการใหญ่, ขณะที่ เทคโนโลยี หรือ อาหารและเครื่องดื่ม มักมี D/E ต่ำ (< 1 เท่า)
- จุดอันตราย: หาก D/E Ratio ติดลบ แสดงว่าส่วนของผู้ถือหุ้นติดลบจากผลขาดทุนสะสมจนกินทุน
- Current Ratio & Quick Ratio: สินทรัพย์หมุนเวียนหารด้วยหนี้สินหมุนเวียน ควรมีค่ามากกว่า 1 เท่า เพื่อรองรับการชำระหนี้ระยะสั้น
4. สัญญาณเตือนภัย (จับสังเกตหุ้นแย่ / ตกแต่งงบ)
นักลงทุนควรระมัดระวังเมื่อพบพฤติกรรมผิดปกติเหล่านี้:
- กำไรสุทธิเป็นบวก แต่กระแสเงินสดจากการดำเนินงาน (CFO) ติดลบ: สัญญาณเตือนว่าขายของได้แต่เก็บเงินไม่ได้ หรือสินค้าคงคลังขายไม่ออก
- ยอดลูกหนี้การค้าหรือสินค้าคงเหลือพุ่งสูงผิดปกติ: เช่น ยอดขายโต 10% แต่ลูกหนี้พุ่ง 70% หรือมีสินค้าคงเหลือค้างนานผิดปกติ (เช่น ค้างนาน 6–7 เดือน)
- พฤติกรรมตกแต่งงบการเงิน: เช่น การเก็บบันทึกรายได้ล่วงหน้าก่อนส่งมอบสินค้าจริง, การเลื่อนรับรู้ค่าใช้จ่ายหรือตั้งอายุการใช้งานสินทรัพย์ยาวเกินจริงเพื่อดึงค่าเสื่อมราคาให้ต่ำ, การตั้งค่าเผื่อหนี้สงสัยจะสูญต่ำกว่าความเป็นจริง, หรือการสร้างคู่ค้าทิพย์เพื่อสร้างยอดขายเท็จ
5. หมายเหตุประกอบงบการเงิน (Notes to Financial Statements)
เป็นส่วนสำคัญที่ไม่ควรมองข้าม เพราะอธิบายรายละเอียดลึกซึ้งเบื้องหลังตัวเลข ได้แก่ นโยบายการบัญชี, วิธีคำนวณค่าเสื่อมราคา, รายละเอียดหนี้สินและการออกหุ้นกู้, รายละเอียดลูกหนี้การค้า, การลงทุนในบริษัทย่อย และผลกระทบจากอัตราแลกเปลี่ยน
💡 หากคุณต้องการเจาะลึกอัตราส่วนทางการเงินของกลุ่มอุตสาหกรรมไหนเป็นพิเศษ หรืออยากให้สรุปเคสตัวอย่างการแต่งงบการเงินเพื่อไว้ใช้สแกนหุ้น สามารถแจ้งเพิ่มเติมได้เลยครับ